Aprende lo que tu negocio necesita, en lecciones cortas.
Cursos gratis de facturación electrónica, impuestos, nómina y contabilidad para República Dominicana. Con ejemplos reales, práctica, examen y certificado.
Ley 32-23 de Facturación Electrónica y Reglamento 587-24.
Avisos de la DGII sobre el calendario (Aviso 06-26).
Instructivo de Contingencia de Facturación Electrónica de la DGII.
Revisado el 7 de noviembre de 2026.
Lección 1 de 7 · 6 minutos
Qué es la factura electrónica (e-CF)
Una e-CF (comprobante fiscal electrónico) es la misma factura con valor fiscal de siempre, pero se crea como un archivo digital firmado y la DGII la recibe al momento.
Antes y ahora
Factura con NCF (papel)
Factura electrónica (e-CF)
Número
NCF, por ejemplo B0100000123
e-NCF de 13 caracteres, por ejemplo E310000000123
Cómo se crea
Impresa o en PDF
Archivo digital (XML) firmado con certificado digital
Cuándo lo sabe la DGII
Cuando envías el 607 el mes siguiente
Al momento: la DGII la recibe y responde
Cómo la valida el cliente
Confiando en el papel
Escaneando el código QR o consultando en la DGII
Cómo leer un e-NCF: la letra E dice que es electrónico, los dos números siguientes son el tipo (31, 32, 34…) y los últimos 10 son la secuencia. Ejemplo: E31 0000000123 es la factura de crédito fiscal número 123.
Por qué existe
Menos evasión: la DGII ve cada venta cuando ocurre.
Menos papeleo: no hay que imprimir ni guardar cajas de facturas.
Menos errores en el 606 y el 607, porque los datos ya están en la DGII.
El cliente puede comprobar al instante que la factura es real.
💡 Ejemplo: Ferretería Los Pinos le vende cemento a Constructora ABC. Antes imprimía la factura y la DGII la veía en el 607 al mes siguiente. Ahora emite la e-CF desde su sistema, la DGII la acepta en segundos y Constructora ABC recibe el PDF con el código QR para validarla.
📌 Para recordar: la e-CF no es un impuesto nuevo. Es otra forma de hacer la misma factura.
Todos los contribuyentes que emiten comprobantes fiscales están obligados a facturar electrónicamente. La Ley 32-23 (promulgada el 16 de mayo de 2023) les dio plazos distintos según su tamaño.
Grupo (según la clasificación de la DGII)
Plazo de la ley
Situación actual
Grandes contribuyentes nacionales
12 meses: mayo de 2024
Ya obligados
Grandes contribuyentes locales y medianos
24 meses: 15 de mayo de 2025
Desde el 1 de noviembre de 2026 solo pueden emitir e-CF (los comprobantes «B» en papel vencieron el 31 de octubre de 2026)
Pequeños, micro y no clasificados (incluye profesionales liberales)
36 meses: 15 de mayo de 2026
Prórroga automática de 6 meses (Aviso 06-26): fecha límite 15 de noviembre de 2026
Cómo saber en qué grupo estás: entra a la Oficina Virtual (OFV) de la DGII con tu usuario. Tu clasificación aparece en tus datos de contribuyente. La DGII también puede notificarte directamente para que entres antes.
¿Y si no lo hago a tiempo?
Las facturas en papel emitidas después de tu fecha límite no tienen valor fiscal: tu cliente no puede usar ese ITBIS ni deducir ese gasto, y lo más probable es que deje de comprarte.
No entrar a tiempo se sanciona como incumplimiento de deberes formales (artículo 257 del Código Tributario): multa de 5 a 30 salarios mínimos. Si se repite, puede haber sanciones más graves, como el cierre del local.
Las opciones para cumplir
Facturador Gratuito de la DGII: gratis, pensado para negocios pequeños con pocas facturas. No se conecta con tu inventario ni tu contabilidad.
Un sistema con facturación electrónica (como Geniwell ERP): factura, lleva inventario, cuentas por cobrar y contabilidad, y hace el 606 y el 607 solo.
Tu propio sistema conectado a la DGII: para empresas grandes con programadores.
💡 Ejemplo: María es psicóloga independiente y factura unas 20 veces al mes. Es «no clasificada», así que su fecha límite es el 15 de noviembre de 2026. Puede empezar con el Facturador Gratuito o con un sistema sencillo.
Hay 10 tipos de e-CF; el número que va después de la E dice cuál es. En el día a día la mayoría de los negocios usa cuatro: 31, 32, 34 y 33.
Tipo
Nombre
Cuándo se usa
En papel era
31
Factura de crédito fiscal
Le vendes a una empresa o persona con RNC que va a usar el ITBIS o deducir el gasto
B01
32
Factura de consumo
Le vendes a un consumidor final (sin RNC, o que no la usará para impuestos)
B02
33
Nota de débito
Aumentas el monto de una factura ya emitida (un cargo que faltaba, intereses)
B03
34
Nota de crédito
Disminuyes o anulas una factura ya emitida (devolución, descuento, error)
B04
41
Comprobante de compras
Le compras a una persona que no puede darte factura (por ejemplo, un agricultor sin RNC)
B11
43
Gastos menores
Gastos pequeños del negocio sin factura (pasajes, parqueos, peajes)
B13
44
Regímenes especiales
Le vendes a una empresa exenta (zona franca, ONG, embajada…)
B14
45
Gubernamental
Le vendes al Estado (ministerios, ayuntamientos…)
B15
46
Exportaciones
Vendes mercancía o servicios fuera del país
B16
47
Pagos al exterior
Le pagas a un proveedor del exterior por un servicio (por ejemplo, un software)
B17
La pregunta clave para escoger entre 31 y 32: ¿el cliente te dio su RNC o cédula para usar la factura en sus impuestos? Si sí → 31. Si no → 32.
Facturas de consumo de menos de RD$250,000: la DGII no las revisa una por una al momento; el sistema le envía un resumen de cada una. Para el cliente no cambia nada.
💡 Ejemplo: un taller de mecánica le arregla el carro a un cliente que paga en efectivo y no pide RNC → 32. Al día siguiente repara un camión de una distribuidora que pide factura con su RNC → 31. La distribuidora reclama que se cobró una pieza de más → 34 (nota de crédito) por esa pieza.
Para emitir e-CF hacen falta tres cosas: un certificado digital, la autorización de la DGII y un sistema que facture. El proceso toma desde unos días hasta unas semanas.
Saca tu certificado digital para procedimientos tributarios.
Es tu «firma» digital; con él se firma cada e-CF.
Se compra a una entidad autorizada por el INDOTEL, por ejemplo la Cámara de Comercio y Producción de Santo Domingo (DigiFirma), Avansi o Novosit. Se saca a nombre de la persona que representa al negocio, con su cédula, y la entidad verifica su identidad por videollamada o en persona. Dura de 1 a 2 años.
Te entregan un archivo (.p12) y una contraseña. Guárdalos bien: nadie más debe tenerlos.
Escoge cómo vas a facturar: el Facturador Gratuito de la DGII, un sistema como Geniwell ERP o tu propio sistema (lección 2).
Solicítalo en la Oficina Virtual (OFV) de la DGII.
Entra a la OFV → Trámites o Solicitudes → Facturación Electrónica → Solicitud de habilitación. Después, en Servicios → Facturación Electrónica, sigues las pruebas, la certificación y el paso a producción.
Indica qué sistema usarás (propio, de un proveedor o el Facturador Gratuito).
Pasa las pruebas (certificación).
La DGII te pide emitir facturas de prueba de varios tipos en su ambiente de pruebas.
Si usas un sistema de un proveedor, él te guía o hace esta parte contigo.
Recibe la autorización y pide tus secuencias e-NCF.
Cuando la DGII te aprueba, solicitas los e-NCF de cada tipo que vas a usar (por ejemplo, 31, 32 y 34).
Cargas el certificado y las secuencias en tu sistema.
Empieza a facturar. Revisa la respuesta de la DGII en las primeras facturas (lección 5).
Consejos
No esperes a la fecha límite: las entidades del certificado y la DGII se llenan de solicitudes en las últimas semanas.
Ten a mano tu usuario y clave de la OFV, tu RNC y los datos del representante.
Mientras te autorizan, puedes seguir usando tus comprobantes en papel, si tu fecha límite no ha pasado.
💡 Ejemplo: Colmado Doña Ana saca el certificado el lunes, hace la solicitud en la OFV el martes y su proveedor del sistema le hace las pruebas. La semana siguiente recibe la autorización, pide sus e-NCF tipo 31, 32 y 34, y empieza a facturar.
Cada e-CF hace un viaje corto: tu sistema la firma y la envía a la DGII, la DGII responde, y el cliente la recibe con su código QR.
El viaje de una e-CF
Llenas la factura en tu sistema: cliente, RNC, artículos, ITBIS.
El sistema la firma con tu certificado y la envía a la DGII.
La DGII la revisa y responde en segundos.
El cliente recibe la representación impresa: un PDF o un papel con todos los datos y un código QR.
Si el cliente también es emisor electrónico, su sistema recibe el archivo y puede aceptarlo o rechazarlo (aprobación comercial).
Las respuestas de la DGII
Estado
Qué significa
Qué haces
Aceptado
Todo bien; la factura es válida
Nada. Ya puedes entregarla
Aceptado condicional
Es válida, pero tiene un detalle menor
Lee el mensaje y corrígelo en las próximas facturas
Rechazado
No es válida
Lee el motivo, corrige y emite una nueva con otro e-NCF. La rechazada no cuenta
En proceso
La DGII todavía no responde
Espera unos minutos y consulta de nuevo
El código QR: cualquier persona lo escanea con el celular y ve en la página de la DGII si la factura existe y cuál es su monto. Es la forma de saber que una factura es real.
Cuando tú recibes e-CF de tus suplidores: escanea el QR o revisa en la OFV que la factura esté aceptada antes de registrarla. Solo las facturas válidas te dan derecho a usar el ITBIS y deducir el gasto.
💡 Ejemplo: una tienda emite una factura 31 y la DGII responde «Rechazado: RNC del comprador no válido». La encargada revisa, ve que escribió un dígito mal, corrige el RNC y emite una nueva factura. Esta vez sale «Aceptado».
Una e-CF aceptada no se borra ni se anula: se corrige con una nota de crédito (tipo 34) o de débito (tipo 33) que hace referencia a ella.
Qué hacer en cada caso
Situación
Solución
Cobré de más, el cliente devolvió algo o le hice un descuento
Nota de crédito (34) por la diferencia, indicando la factura que modifica
La factura está toda mal (otro cliente, otro monto)
Nota de crédito (34) por el total y una factura nueva con los datos correctos
Me faltó cobrar algo
Nota de débito (33) por lo que faltó, o una factura nueva
La DGII la rechazó
No hace falta nota: corrige y emite una nueva con otro e-NCF
Pedí secuencias e-NCF que no voy a usar
Se anulan en la OFV (anulación de secuencias), para que no queden «huecos»
Se fue el internet o el sistema de la DGII no responde
Sigue emitiendo e-CF sin conexión: el sistema las guarda y debe enviarlas a la DGII en un máximo de 72 horas después de que vuelva el internet. Si es la DGII la que no responde, se envían cuando se restablezca
Contingencia con comprobantes en papel: solo si tu sistema no puede generar la e-CF. Primero declaras la contingencia en la OFV (Contingencia FE). Mientras dure, que no puede pasar de 15 días, usas comprobantes «B». Al salir tienes 30 días para enviar las e-CF que los reemplazan (Reglamento 587-24).
Los 5 errores más comunes
Usar una factura de consumo (32) cuando el cliente pidió crédito fiscal (31).
RNC o cédula del cliente mal escritos.
Aplicar mal el ITBIS (18%, 16% o exento) a un artículo.
Hacer la nota de crédito sin indicar la factura que modifica.
Dejar facturas «en proceso» o rechazadas sin revisar.
💡 Ejemplo: a un cliente le facturaron 10 cajas, pero devolvió 2. La tienda no toca la factura original: emite una nota de crédito 34 por las 2 cajas, indicando el e-NCF de la factura. En tus ventas del mes aparecen las dos, y el ITBIS queda correcto.
En esta práctica emites tu primera e-CF en una empresa de prueba, sin riesgo: nada llega a la DGII de verdad.
Crea tu empresa de prueba. Entra a Geniwell ERP y crea una empresa marcada como «de prueba».
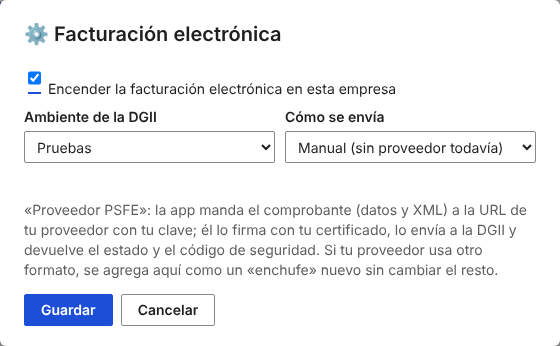
Configura la facturación electrónica. Ve a Facturación electrónica (e-CF) → ⚙️ Configurar, marca «Encender la facturación electrónica», deja el ambiente en «Pruebas» y escoge cómo vas a emitir: con tu certificado, con un proveedor o manual. En la práctica, deja «Manual (sin proveedor todavía)».
Carga una secuencia. Toca + Cargar secuencia y pon una secuencia de prueba para el tipo 31 y otra para el 32.
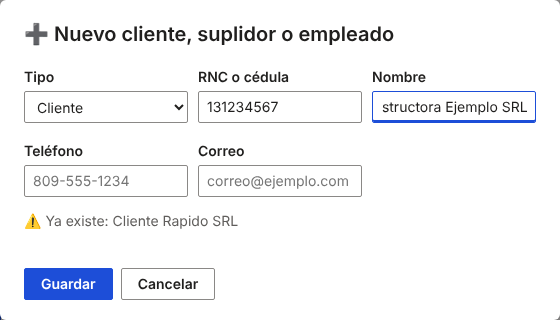
Crea un cliente. En Ventas, barra ➕ Crear → Cliente: «Constructora Ejemplo SRL» con un RNC de 9 dígitos.
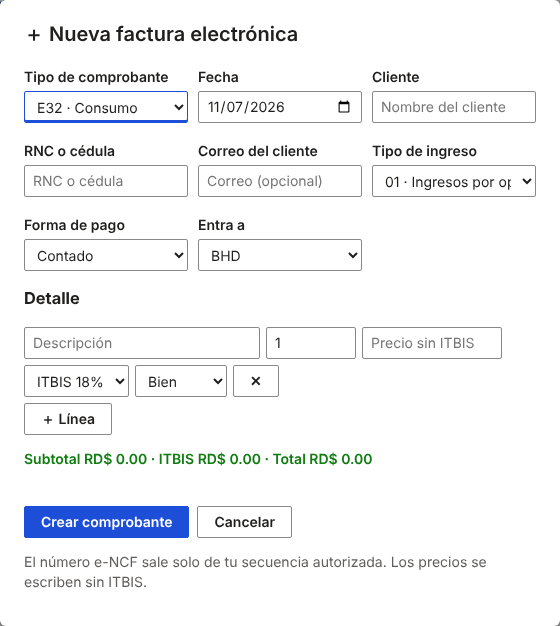
Emite la factura. Toca + Nueva factura e-CF, escoge el tipo E31, el cliente, agrega 2 artículos con ITBIS 18% y guarda.
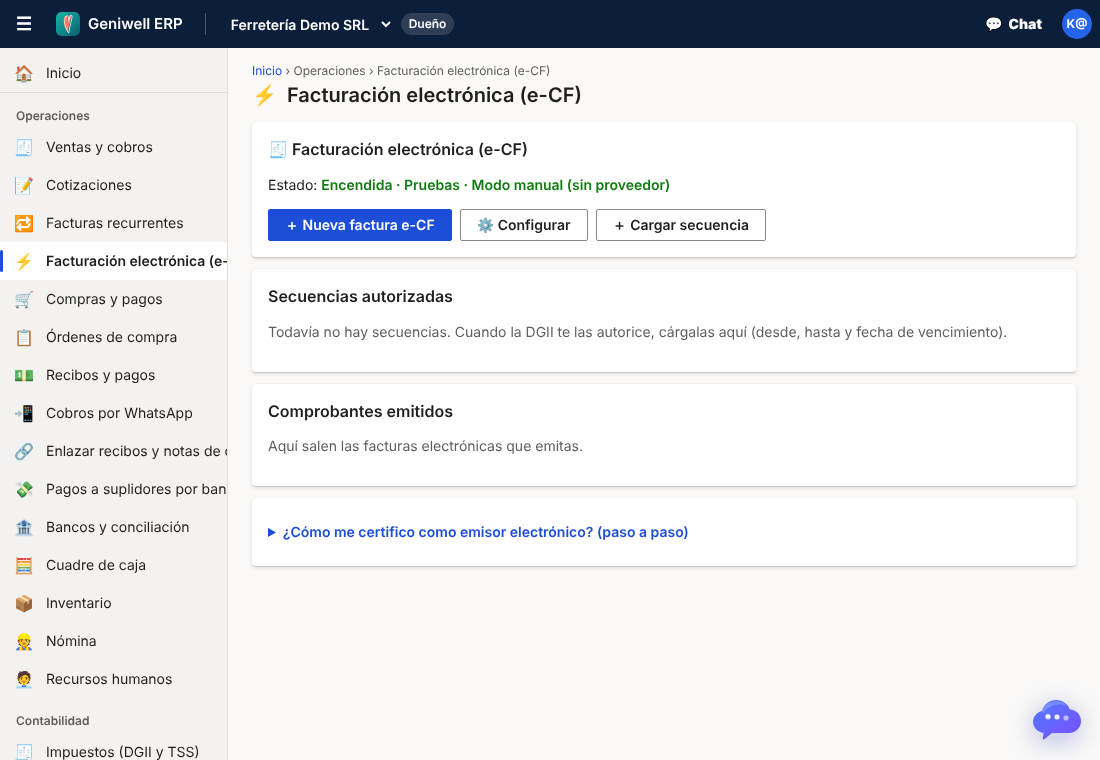
Mira el resultado. En Comprobantes emitidos aparece tu e-NCF (E31…) con su estado. Toca Abrir para ver la representación impresa: el PDF con el código QR y la leyenda «Representación Impresa del Comprobante Fiscal Electrónico (e-CF)». El sistema también guarda el número de seguimiento (TrackID) que devuelve la DGII.
Haz una nota de crédito. Desde esa factura, emite una nota 34 por uno de los artículos, como si el cliente lo hubiera devuelto.
Revisa tus ventas del mes. En Ventas, barra 🧾 Impuestos → 607: ahí salen tu factura y tu nota de crédito. Ojo: si ya facturas solo con e-CF, la DGII ya las recibió y no tienes que enviarle el 607 por ellas (el 606 sí sigue).
📌 Reto: emite también una factura de consumo (32) a un cliente sin RNC y explica por qué escogiste ese tipo.
Los formatos 606, 607 y 608 son listas que le envías cada mes a la DGII con tus compras, tus ventas y tus comprobantes anulados.
Formato
Qué reporta
Fecha límite
606
Tus compras y gastos con comprobante fiscal
Día 15 del mes siguiente
607
Tus ventas con comprobante fiscal
Día 15 del mes siguiente
608
Los comprobantes que anulaste
Día 15 del mes siguiente
Quién los envía: las personas y empresas que declaran ITBIS o impuesto sobre la renta (ISR). Se envían por la Oficina Virtual (OFV) de la DGII. El plazo viene de la Norma General 07-2018.
Si no tuviste movimiento: igual debes enviarlos «en cero», en la OFV, opción «Declaraciones en cero».
Si ya facturas electrónico (e-CF): si todas tus ventas son e-CF, la DGII ya las recibe al momento. Por eso no envías el 607 ni el 608. El 606 sí lo sigues enviando.
Por qué importa: el 606 debe estar enviado antes de tu declaración de ITBIS (IT-1). Si no, la DGII no te acepta el ITBIS que pagaste en tus compras.
💡 Ejemplo: las compras y ventas de septiembre de 2026 se reportan a más tardar el 15 de octubre de 2026.
📌 Para recordar: 606 = compras, 607 = ventas, 608 = anulados. Los tres vencen el día 15.
En el 606 va cada factura de compra o gasto con comprobante fiscal (NCF o e-NCF) que recibiste en el mes.
Los campos clave
RNC o cédula del suplidor.
Tipo de bienes y servicios (tabla de abajo).
NCF de la factura y su fecha.
Monto en servicios y monto en bienes, sin ITBIS.
ITBIS facturado: el ITBIS que dice la factura.
Forma de pago.
Tipos de bienes y servicios
Código
Tipo
1
Gastos de personal
2
Gastos por trabajos, suministros y servicios
3
Arrendamientos (alquileres)
4
Gastos de activos fijos
5
Gastos de representación
6
Otras deducciones admitidas
7
Gastos financieros
8
Gastos extraordinarios
9
Compras y gastos que formarán parte del costo de venta
10
Adquisiciones de activos
11
Gastos de seguros
Formas de pago: 1 efectivo; 2 cheque, transferencia o depósito; 3 tarjeta de crédito o débito; 4 compra a crédito; 5 permuta (cambio de cosa por cosa); 6 nota de crédito; 7 mixto (más de una forma).
💡 Ejemplo: un colmado compra refrescos para revender: tipo 9. Paga el alquiler del local: tipo 3. Compra una nevera para el negocio: tipo 10.
📌 Para recordar: pregúntate «¿esto lo voy a revender?». Si sí, casi siempre es tipo 9.
Cuando le retienes impuestos a un suplidor, lo anotas en la misma línea de su factura en el 606. Retener es quedarte con una parte del pago para pagarla tú a la DGII.
Los campos de retención
Campo
Qué pones
Fecha de pago
El día en que pagaste. Es obligatorio si hay retención
ITBIS retenido
El ITBIS que no le pagaste al suplidor
Tipo de retención en ISR
1 alquileres, 2 honorarios por servicios, 3 otras rentas, 4 otras rentas (presuntas), entre otros
Monto retención renta
El ISR que le retuviste
Casos comunes desde julio de 2026
Contador o abogado persona física: retienes el 100% del ITBIS y el 15% de ISR.
Plomero, pintor o carpintero persona física: retienes el 100% del ITBIS y un 3% de ISR (15% sobre el 20% del monto).
Empresa que te da e-CF por servicios profesionales: desde el 16 de septiembre de 2026 ya no le retienes el 30% del ITBIS (Norma General 02-2026).
Compras a crédito: reporta la factura en el mes en que te la dieron. Si retienes al pagar en otro mes, la reportas de nuevo ese mes con la fecha de pago y la retención, pero con la fecha original de la factura.
💡 Ejemplo: un salón paga RD$10,000 + ITBIS a una contadora independiente. Anota ITBIS retenido RD$1,800, tipo de retención 2 y ISR retenido RD$1,500.
📌 Para recordar: sin fecha de pago, la DGII no acepta la retención.
El 607 es la lista de tus ventas con comprobante y el 608 la de los comprobantes que anulaste.
El 607
Va cada factura con el RNC o cédula del cliente, el NCF, la fecha, el monto sin impuestos y el ITBIS.
Tipo de ingreso: 1 operaciones (ventas normales), 2 financieros, 3 extraordinarios, 4 arrendamientos, 5 venta de activo depreciable, 6 otros.
Formas de cobro: efectivo; cheque, transferencia o depósito; tarjeta; venta a crédito; bonos o certificados de regalo; permuta; otras. La suma debe dar el total de la factura, con impuestos.
Facturas de consumo de menos de RD$250,000: no van una por una. Se reportan juntas en el «Resumen de facturas de consumo» de la OFV.
El 608: tipos de anulación
Código
Motivo
1
Deterioro de factura preimpresa
2
Errores de impresión (factura preimpresa)
3
Impresión defectuosa
4
Corrección de la información
5
Cambio de productos
6
Devolución de productos
7
Omisión de productos
8
Errores en secuencia de NCF
9
Por cese de operaciones
10
Pérdida o hurto de talonarios
Con factura electrónica no hay 608: una e-CF aceptada no se anula; se corrige con una nota de crédito o de débito.
💡 Ejemplo: a una tienda se le daña una factura B01 en la impresora. La anula y la pone en el 608 con el código 3.
Si enviaste un formato con errores, lo corriges reenviando el archivo completo del mismo mes. El nuevo envío reemplaza al anterior.
Los errores más comunes
RNC o NCF mal escritos.
Poner el monto con ITBIS en la casilla del monto sin ITBIS.
Reportar una factura en el mes equivocado.
Poner una retención sin la fecha de pago.
Olvidar una factura de compra con ITBIS.
No enviar el formato en cero en un mes sin movimiento.
Cómo corregir
Corrige el dato en tu sistema o en la hoja de Excel, no en el archivo TXT.
Genera de nuevo el archivo con todas las facturas del mes, no solo la corregida. Si mandas solo una, la DGII borra las demás.
Valídalo y envíalo por la OFV para el mismo período.
Revisa en la OFV que el envío salió «Completado».
Si cambió el ITBIS, haz también una declaración rectificativa del IT-1 (una declaración que reemplaza la anterior): OFV → Declaraciones Juradas → Declaraciones Rectificativas.
Si no envías los formatos: es una falta de deberes formales (artículo 257 del Código Tributario), con multa de 5 a 30 salarios mínimos.
💡 Ejemplo: un taller olvidó una factura de repuestos con RD$5,400 de ITBIS. Reenvía el 606 completo y rectifica el IT-1 para descontar ese ITBIS.
Vamos a armar los formatos de septiembre de 2026 de Ferretería El Tornillo SRL, un negocio pequeño que todavía usa comprobantes «B».
606: compras de septiembre
Suplidor
Tipo
Monto sin ITBIS
ITBIS
Retenciones
Forma de pago
Distribuidora de cemento (SRL)
9
RD$350,000
RD$63,000
Ninguna
2
Empresa de electricidad
2
RD$18,000
RD$0 (exenta)
Ninguna
2
Alquiler del local (inmobiliaria SRL)
3
RD$45,000
RD$8,100
Ninguna
2
Contador independiente (persona física)
2
RD$15,000
RD$2,700
ITBIS RD$2,700; ISR RD$2,250 (tipo 2)
2
Taller que arregló el camión (SRL)
2
RD$10,000
RD$1,800
Ninguna
3
Total
RD$438,000
RD$75,600
607: ventas de septiembre
Cliente
Comprobante
Monto sin ITBIS
ITBIS
Cobro
Constructora A
B01
RD$200,000
RD$36,000
Transferencia
Constructora B
B01
RD$120,000
RD$21,600
Venta a crédito
Clientes de mostrador
B02 (resumen de consumo)
RD$300,000
RD$54,000
Efectivo y tarjeta
Total
RD$620,000
RD$111,600
608: una B02 con impresión defectuosa (código 3) y una B01 anulada por corrección de la información (código 4).
Resultado: ITBIS cobrado RD$111,600 − ITBIS de compras RD$75,600 = RD$36,000. Más el ITBIS retenido al contador (RD$2,700), el IT-1 sale en RD$38,700. Los formatos vencen el 15 de octubre de 2026.
💡 Ejemplo: si la ferretería olvida al contador en el 606, pierde ese ITBIS de compra y su retención no cuadra con el IT-1.
📌 Reto: carga estas compras y ventas en una empresa de prueba de Geniwell ERP y genera el 606, el 607 y el 608 de septiembre.
En el IT-1 declaras cada mes el ITBIS que cobraste en tus ventas menos el ITBIS que pagaste en tus compras. La diferencia es lo que pagas.
Las tres palabras clave
Palabra
Qué es
ITBIS facturado
El ITBIS que cobraste a tus clientes (sale de tus ventas, el 607 o tus e-CF)
ITBIS adelantado
El ITBIS que pagaste en compras y gastos del negocio con comprobante válido (sale del 606)
ITBIS a pagar
Facturado − adelantado − saldo a favor anterior
La tasa general del ITBIS es 18%.
Cuándo: el IT-1 se presenta y se paga a más tardar el día 20 del mes siguiente. Si cae sábado, domingo o feriado, pasa al siguiente día laborable.
Antes del IT-1: envía el 606 (día 15). Sin el 606, la DGII no te acepta el ITBIS adelantado. Con el IT-1 va el Anexo A, un resumen de tus ventas y compras.
💡 Ejemplo: un salón cobró RD$27,000 de ITBIS en octubre y pagó RD$9,000 de ITBIS en tintes y champús. Paga RD$18,000 a más tardar el 20 de noviembre.
📌 Para recordar: solo cuenta como adelantado el ITBIS de facturas válidas, reportadas en el 606 y usadas en el negocio.
Si en un mes pagaste más ITBIS en compras que el que cobraste, te queda un saldo a favor: un crédito que usas en los meses siguientes.
Cómo funciona el saldo a favor
El IT-1 sale negativo: no pagas nada ese mes.
Ese monto pasa al IT-1 del mes siguiente y se resta del ITBIS a pagar.
Sigue pasando de mes en mes hasta que se agote.
Proporcionalidad (artículo 349 del Código Tributario)
Si vendes cosas con ITBIS y cosas exentas (sin ITBIS), no puedes descontar todo el ITBIS de los gastos que sirven para ambas, como la luz del local o el alquiler. Solo descuentas la parte que corresponde a tus ventas gravadas.
Paso
Cálculo
1. Coeficiente
Ventas gravadas ÷ ventas totales
2. ITBIS que descuentas
ITBIS de gastos comunes × coeficiente
3. El resto
No se descuenta; se suma al costo o gasto
💡 Ejemplo: un colmado vendió RD$500,000, de los cuales RD$300,000 con ITBIS. Su coeficiente es 60%. De RD$10,000 de ITBIS en gastos comunes, descuenta RD$6,000.
📌 Para recordar: el ITBIS de lo que compras solo para revender cosas exentas no se descuenta nunca.
A veces, cuando le pagas a un suplidor, no le das el ITBIS: te lo quedas y lo pagas tú a la DGII. Eso es retener. Lo hacen las empresas y los negocios de único dueño.
A quién le pagas
Cuánto ITBIS retienes
Persona física que te presta un servicio con ITBIS (contador, abogado, plomero)
100%
Persona física no registrada que te vende algo
100%
Suplidor en el Régimen Simplificado (RST)
100%
Empresa que te presta servicios profesionales o te alquila equipos (Norma 02-05)
30%, pero ver abajo
Empresa de seguridad o vigilancia (Norma 07-09)
100%, pero ver abajo
Cambio desde el 16 de septiembre de 2026 (Norma General 02-2026): si la empresa suplidora es emisora electrónica y te da una e-CF, ya no le retienes las retenciones de la Norma 02-05, como el 30% de servicios profesionales. Las del RST y las de personas físicas siguen.
Dónde va: el ITBIS retenido se anota en el 606 y se paga junto con el IT-1, el día 20 del mes siguiente al pago.
💡 Ejemplo: un taller paga a un electricista independiente RD$10,000 + RD$1,800 de ITBIS. Le entrega RD$10,000 y paga los RD$1,800 en su IT-1.
📌 Para recordar: el ITBIS retenido no es tuyo. Si no lo pagas, la deuda es tuya.
Código Tributario (Ley 11-92), artículos 287 (depreciación), 288 (gastos no deducibles) y 314 (anticipos).
Ley 30-26, promulgada el 18 de junio de 2026: tasa temporal de 30%, anticipos desde 2027, depreciación acelerada y exención de activos al sector agropecuario. Resumen en PwC, Tax and Legal News.
Código de Trabajo (Ley 16-92), artículos 223 y 224 (bonificación), y Reglamento 139-98, artículo 40. Explicación en Pellerano & Herrera.
Revisado el 7 de noviembre de 2026.
Lección 1 de 6 · 6 minutos
Qué es el IR-2 y cuándo se presenta
El IR-2 es la declaración jurada anual del impuesto sobre la renta (ISR) de las compañías. En ella le dices a la DGII cuánto ganaste y cuánto impuesto debes.
Quién lo presenta: las sociedades (SRL, SA, EIRL y otras), las sucesiones indivisas, las empresas públicas con negocios y otras entidades que la DGII señala. Las personas físicas usan otro formulario, el IR-1.
Fecha de cierre: tu compañía escoge una de estas cuatro fechas para cerrar su año fiscal.
Fecha de cierre
Fecha límite del IR-2 (120 días después)
31 de marzo
29 de julio
30 de junio
28 de octubre
30 de septiembre
28 de enero del año siguiente
31 de diciembre
30 de abril del año siguiente
Si la fecha límite cae en fin de semana o día feriado, revisa el calendario de la DGII.
La tasa del ISR
27% de la renta neta imponible (la ganancia que paga impuesto). Es la tasa general.
30%, de forma temporal, para compañías con ingresos de RD$1,000 millones o más, en los años fiscales 2026, 2027 y 2028 (Ley 30-26). En 2029 vuelven al 27%.
💡 Ejemplo: Ferretería El Progreso, SRL cierra el 31 de diciembre de 2026 y vende menos de RD$1,000 millones. Presenta su IR-2 a más tardar el 30 de abril de 2027 y paga 27%.
📌 Para recordar: casi todas las pymes pagan 27%. El 30% es solo para las compañías muy grandes.
La depreciación es el desgaste de tus activos: el local, la camioneta, las computadoras. La ley fija cuánto puedes rebajar cada año, según la categoría (artículo 287 del Código Tributario).
Categoría
Qué incluye
Porcentaje por año
1
Edificaciones y sus partes estructurales
5%
2
Carros y camiones livianos, muebles y equipos de oficina, computadoras
25%
3
Todo lo demás: maquinarias, equipos, herramientas
15%
Cómo se aplica
Cada edificio se calcula por separado.
Tu contador aplica el porcentaje a cada categoría según el artículo 287.
En tus libros puedes usar otra depreciación. En el IR-2 cambias la de los libros por la fiscal (lección 2).
Depreciación acelerada: la Ley 30-26 permite rebajar el doble del porcentaje en ciertas maquinarias industriales nuevas. La DGII debe publicar la lista de bienes. Al 7 de noviembre de 2026 esa lista todavía estaba en borrador. No la apliques hasta que salga la norma final.
💡 Ejemplo: un colmado compra una computadora de RD$60,000. En la categoría 2 rebaja el 25%, o sea, RD$15,000 el primer año.
📌 Para recordar: local 5%, carros y oficina 25%, lo demás 15%.
El anticipo es un adelanto del ISR del año siguiente. Lo que adelantas se resta del impuesto cuando presentas el IR-2.
Anticipos durante 2026: 12 cuotas mensuales, a más tardar el día 15 de cada mes.
Se mira la tasa efectiva (TET): tu ISR del año anterior dividido entre tus ventas.
Si tu TET pasa de 1.5%, cada cuota es la doceava parte del ISR del año anterior.
Si tu TET es de 1.5% o menos, pagas el 1.5% de tus ventas del año anterior, dividido en 12.
Desde el año fiscal 2027 (Ley 30-26)
Tamaño de empresa
Cómo paga el anticipo
Micro
No paga anticipo
Pequeña
100% del ISR anterior: 50% en el mes 6, 30% en el mes 9 y 20% en el mes 12
Mediana y grande
12 cuotas mensuales, con las mismas reglas de la TET
Impuesto sobre los activos: sigue vigente. Es el 1% del total de tus activos, después de restar la depreciación. No cuentan las acciones en otras compañías, los terrenos rurales ni los impuestos pagados por adelantado.
Se calcula en el mismo IR-2.
Si tu ISR es igual o mayor, no pagas activos.
Si es menor, pagas la diferencia en dos cuotas: la primera con el IR-2 y la segunda seis meses después.
💡 Ejemplo: una compañía tiene activos de RD$12 millones (activos: RD$120,000) y un ISR de RD$874,800. Como el ISR es mayor, no paga activos.
📌 Para recordar: de los dos impuestos, pagas el mayor.
La bonificación es la parte de las ganancias que le toca a tus empleados (artículo 223 del Código de Trabajo).
Regla
Detalle
Monto
10% de los beneficios netos del año
Quiénes la reciben
Empleados con contrato por tiempo indefinido
Tope si tiene menos de 3 años
45 días de salario
Tope si tiene 3 años o más
60 días de salario
Cuándo se paga
Entre 90 y 120 días después del cierre
Su relación con el IR-2
El 10% se calcula sobre la ganancia antes de llegar a la renta neta imponible.
Si la pagas dentro del plazo del IR-2, la rebajas como gasto ese año.
Si la pagas tarde, la rebajas el año en que la pagues.
Los anexos del IR-2: son hojas que acompañan la declaración. Ahí van el balance general, el estado de resultados, los ajustes fiscales, la depreciación por categoría y los datos de los socios. Los anexos H-1 y H-2, sobre el beneficiario final (la persona que de verdad es dueña), son obligatorios para todas las compañías. Los demás cambian según tu sector; revisa el instructivo del IR-2 en la DGII.
💡 Ejemplo: un salón gana RD$500,000 antes de bonificación. Reparte RD$50,000 entre sus estilistas fijas, sin pasar el tope de cada una.
📌 Para recordar: paga la bonificación a tiempo para poder rebajarla ese mismo año.
Veamos todo junto con Ferretería El Progreso, SRL, que cierra el 31 de diciembre de 2026 y vende menos de RD$1,000 millones.
Concepto
RD$
Ventas
25,000,000
Costo de ventas
-15,000,000
Gastos (incluye depreciación de libros de 400,000)
-6,500,000
Ganancia antes de bonificación
3,500,000
Bonificación (10%)
-350,000
Ganancia de los libros antes del ISR
3,150,000
Más: gastos personales del dueño
90,000
Más: gastos sin comprobante válido
120,000
Más: depreciación de libros
400,000
Menos: depreciación fiscal
-520,000
Renta neta imponible
3,240,000
ISR (27%)
874,800
Menos: anticipos pagados en 2026 (12 x 60,000)
-720,000
Saldo a pagar con el IR-2
154,800
De dónde sale la depreciación fiscal: local de RD$4,000,000 x 5% = 200,000; camioneta y computadoras de RD$800,000 x 25% = 200,000; maquinaria de RD$800,000 x 15% = 120,000. Total: 520,000.
Activos: RD$12,000,000 x 1% = 120,000. Es menor que el ISR, así que no paga activos.
Su TET: 874,800 ÷ 25,000,000 = 3.5%. Si en 2027 es mediana, paga 12 anticipos de RD$72,900. Si es pequeña, paga 437,400 en el mes 6, 262,440 en el mes 9 y 174,960 en el mes 12.
Practica en Geniwell ERP
Crea una empresa de prueba y registra ventas, compras y gastos del año.
Saca el estado de resultados al 31 de diciembre.
Marca los gastos personales y los que no tienen comprobante válido.
Compara la depreciación de tus libros con la fiscal por categoría.
Calcula la renta neta imponible, el ISR y el saldo, como en la tabla.
📌 Reto: repite el ejemplo con gastos sin comprobante de RD$300,000. ¿Cuánto sube el ISR?
Resolución DDG-AR1-2026-00001 de la DGII (topes 2026).
Ley 30-26, promulgada el 18 de junio de 2026: nuevos topes del RST. Resumen en PwC, Tax and Legal News y consulta pública del reglamento en KPMG.
Ley 32-23 de Facturación Electrónica y Aviso DGII 06-26.
Revisado el 7 de noviembre de 2026.
Lección 1 de 5 · 6 minutos
Qué es el RST y quién puede entrar
El RST es una forma más sencilla de pagar el ISR y el ITBIS. En vez de calcular tu ganancia real, pagas sobre tus ventas o tus compras.
Hoy se rige por el Decreto 265-19 y la Norma General 04-22. Es voluntario: tú lo pides y la DGII lo aprueba.
Topes para 2026 (los fija cada año la DGII; Resolución DDG-AR1-2026-00001)
Modalidad
Tope anual
Por ingresos
Ventas brutas de hasta RD$12,068,181.09
Por compras
Compras e importaciones de hasta RD$55,485,890.09
Requisitos principales
RNC al día y sin deudas con la DGII.
Cierre fiscal al 31 de diciembre.
No estar en una fiscalización.
Si eres compañía: socios personas físicas que viven en el país, y sin inmuebles ajenos al negocio.
No pueden entrar: construcción de inmuebles, seguros, bancos, telecomunicaciones, fábricas de cigarrillos, licores o combustibles, y quien tenga incentivos fiscales, entre otros.
Lo que viene: la Ley 30-26 sube los topes. Por ingresos: RD$30 millones para compañías y negocios de único dueño, y RD$15 millones para profesionales y agropecuarios. Por compras: RD$60 millones. Se aplicarán cuando salga el nuevo reglamento, que estaba en consulta pública hasta el 25 de noviembre de 2026.
💡 Ejemplo: Salón Bella, SRL vendió RD$6 millones en 2025. Está por debajo del tope, así que puede pedir el RST por ingresos.
El RST te ahorra papeleo, pero no siempre te ahorra dinero.
Ventajas
Desventajas
No envías los formatos 606, 607 y 608 cada mes
No rebajas tus gastos reales
No pagas anticipos del ISR
Pagas aunque ganes poco o pierdas
No pagas impuesto sobre los activos, si son del negocio
Las facturas de tus suplidores no te sirven para rebajar
Declaraciones anuales sencillas y pagos por cuotas
Hay un tope: si creces, sales
Cuándo conviene pasar al régimen ordinario (el normal, con ganancias reales):
Tus ganancias son bajas y tus gastos son altos.
Compras mucho con ITBIS y quieres usar ese ITBIS como crédito.
Tienes pérdidas.
Ya pasaste el tope, o estás por pasarlo.
Si pasas el tope, la DGII te saca del RST. Al año siguiente vuelves a los formatos mensuales y a los anticipos. También puedes pedir salir; consulta el procedimiento en la DGII.
💡 Ejemplo: un taller vende RD$6 millones y gana RD$300,000. En el RST pagaría RD$420,000, más que toda su ganancia. Debe comparar con su contador.
📌 Para recordar: compara cada año cuánto pagarías en cada régimen.
Estar en el RST no te libra de todo. Estas obligaciones siguen igual.
Comprobantes fiscales: sigues dando factura con número de comprobante a tus clientes.
Facturación electrónica (e-CF): también te toca. Los pequeños, micro y no clasificados tienen como fecha límite el 15 de noviembre de 2026 (Aviso DGII 06-26).
Facturas de tus suplidores: pídelas con valor fiscal y guárdalas. La DGII las usa para comparar.
Retenciones: si le pagas a empleados o a profesionales, retienes y pagas con el IR-17, a más tardar el día 10 de cada mes.
Declaración anual y cuotas: a tiempo, en las fechas de la lección 2.
Guardar tus papeles: facturas, compras y pagos que justifican tu cálculo.
Obligación
¿Sigue en el RST?
Formatos 606, 607 y 608 mensuales
No
Anticipos del ISR
No
Dar comprobante fiscal
Sí
Factura electrónica
Sí
Retenciones (IR-17)
Sí
💡 Ejemplo: Colmado Don Pedro está en el RST por compras. No envía el 606 cada mes, pero sí emite e-CF y exige factura a sus suplidores.
📌 Para recordar: el RST simplifica el impuesto, no la factura.
La ganancia sale de restar a lo que vendes lo que te costó venderlo. Para eso hay que separar tres palabras.
Palabra
Qué es
Ejemplo en el colmado
Ingreso
Lo que vendes
Las ventas del mes
Costo de venta
Lo que pagaste por la mercancía que vendiste
Lo que costaron el arroz, el aceite y los refrescos vendidos
Gasto
Lo que pagas para operar, vendas o no
Alquiler, sueldos, luz, internet
La cuenta de la ganancia
Ventas − costo de venta = ganancia bruta.
Ganancia bruta − gastos = ganancia neta.
Errores comunes
Contar como gasto toda la mercancía que compraste. Solo es costo la que vendiste; la que queda en el estante sigue siendo activo.
Mezclar la compra de una nevera con los gastos del mes. La nevera es un activo que dura años.
Olvidar los gastos que no salen de la caja, como tu propio sueldo.
💡 Ejemplo: Doña Ana vende un saco de arroz en RD$2,600 que le costó RD$2,000. Su ganancia bruta es RD$600; de ahí todavía tiene que pagar la luz y el alquiler.
📌 Para recordar: comprar mercancía no es gastar; es cambiar efectivo por inventario.
Son los dos informes principales. El balance es una foto de un día; el estado de resultados es la película de un período.
Informe
Qué responde
Fecha
Balance general
¿Qué tengo, qué debo y qué es mío?
A una fecha: «al 31 de octubre»
Estado de resultados
¿Gané o perdí?
Por un período: «del 1 al 31 de octubre»
El balance de Doña Ana está en la lección 1. Este es su estado de resultados de octubre:
Concepto
RD$
Ventas
400,000
Costo de venta
(300,000)
Ganancia bruta
100,000
Alquiler
(20,000)
Sueldos
(30,000)
Luz
(12,000)
Otros gastos
(8,000)
Total gastos
(70,000)
Ganancia neta
30,000
Los números entre paréntesis se restan. La ganancia neta se suma al patrimonio del balance, salvo lo que el dueño retire.
En República Dominicana, los contadores preparan estos informes con las NIIF para las PYMES, las normas que adoptó el ICPARD (Instituto de Contadores Públicos Autorizados).
💡 Ejemplo: en octubre Doña Ana vendió RD$400,000, pero solo le quedaron RD$30,000 de ganancia después de pagar la mercancía y los gastos.
📌 Para recordar: vender mucho no es lo mismo que ganar mucho; mira siempre la ganancia neta.
Tres cálculos sencillos te dicen si el negocio va bien. Usa los números de Doña Ana.
Indicador
Cómo se calcula
Doña Ana
Qué dice
Margen bruto
Ganancia bruta ÷ ventas
100,000 ÷ 400,000 = 25%
De cada RD$100 vendidos, le quedan RD$25 para gastos y ganancia
Margen neto
Ganancia neta ÷ ventas
30,000 ÷ 400,000 = 7.5%
De cada RD$100, gana RD$7.50
Liquidez
Activo corriente ÷ pasivo corriente
235,000 ÷ 70,000 = 3.4
Tiene RD$3.40 en efectivo, fiao y mercancía por cada RD$1 que debe a corto plazo
Punto de equilibrio
Gastos fijos ÷ margen bruto
70,000 ÷ 25% = RD$280,000
Si vende menos de eso al mes, pierde
El activo corriente es lo que se convierte en efectivo en menos de un año: efectivo, fiao y mercancía (60,000 + 25,000 + 150,000). Aquí el préstamo se toma como deuda a largo plazo.
Tu revisión de cada mes (30 minutos)
¿Cuadra el efectivo del balance con la caja y el banco?
¿Subieron o bajaron las ventas y el margen?
¿Algún gasto creció sin razón?
¿Cuánto fiao hay y quién lleva más tiempo sin pagar?
¿Vendiste por encima del punto de equilibrio?
💡 Ejemplo: si un mes Doña Ana vende RD$260,000, sabe que perdió, porque quedó por debajo de su punto de equilibrio de RD$280,000.
📌 Reto: en Geniwell ERP, abre el balance y el estado de resultados de tu empresa de prueba y calcula sus cuatro indicadores.
Código Tributario (Ley 11-92): artículo 287 (deducción de cuentas incobrables), artículo 309 (retenciones de ISR) y párrafo del artículo 338 (notas de crédito).
Reglamento 139-98 del Impuesto sobre la Renta, artículos 28 y 29.
Decreto 293-11, Reglamento del ITBIS, artículos 8 y 28.
Antes de fiar, decide las reglas. Una política de crédito es una lista corta de a quién le das crédito, cuánto y por cuánto tiempo.
Regla
Qué decides
Ejemplo
A quién
Qué cliente califica
Clientes con 3 meses comprando de contado
Cuánto
El límite de crédito de cada uno
Hasta RD$50,000
Por cuánto tiempo
El plazo para pagar
30 días desde la factura
Qué pides
Documentos y datos
RNC, cédula del responsable, teléfono y correo
Qué pasa si se atrasa
La consecuencia
Se frena el crédito hasta que pague
Consejos
Ponla por escrito y que el cliente la firme al abrir su crédito.
Empieza con un límite bajo y súbelo si paga bien.
La misma regla para todos: así nadie se siente tratado distinto.
Revisa cada factura a crédito: fecha, monto y fecha de vencimiento.
💡 Ejemplo: Ferretería Los Pinos le abre crédito a Constructora Mella: límite de RD$100,000 y 30 días de plazo, con su RNC y el teléfono de su encargado de pagos.
📌 Para recordar: el crédito se da con reglas claras; si no, el cliente pone las suyas.
A veces el cliente te paga menos de lo facturado porque te hace una retención, o porque tú le haces una nota de crédito. Hay que saber cuál es cuál.
Retenciones: el cliente se queda con una parte de tus impuestos y la paga a la DGII por ti. No es una deuda pendiente: es un adelanto de tus impuestos.
Quién te paga
A quién
Qué te retiene
Una empresa
A ti, profesional persona física, por honorarios
10% de ISR y todo el ITBIS facturado
Una sociedad
A tu sociedad, por servicios profesionales o alquiler de equipos
30% del ITBIS (Norma 02-05)
Una sociedad
A tu sociedad, si eres emisor electrónico y facturas con e-CF
Esa retención del 30% ya no aplica (Norma General 02-2026)
Pide siempre el comprobante de la retención y guárdalo: la usas al declarar.
Notas de crédito: bajan una factura por devolución, descuento o error. Se emiten como e-CF tipo 34 e indican la factura que modifican. Para que también baje el ITBIS, la nota debe hacerse dentro de los 30 días siguientes a la factura.
💡 Ejemplo: una contadora independiente factura RD$20,000 + ITBIS RD$3,600 a una SRL. La SRL le retiene RD$2,000 de ISR y RD$3,600 de ITBIS, y le paga RD$18,000.
📌 Para recordar: registra la retención en tu sistema; si no, ese saldo se queda «pendiente» para siempre.
Hay deudas que no se van a cobrar. La provisión es una reserva que reconoce esa pérdida antes de que pase del todo.
En la contabilidad: estimas qué parte de cada grupo de la antigüedad de saldos no vas a cobrar.
Grupo
Saldo (RD$)
% estimado
Provisión (RD$)
0 a 30 días
300,000
1%
3,000
31 a 60 días
150,000
5%
7,500
61 a 90 días
90,000
20%
18,000
Más de 90 días
60,000
50%
30,000
Total
600,000
58,500
Los porcentajes son un ejemplo; cada negocio los fija según su experiencia.
Lo que acepta la DGII para el impuesto sobre la renta
Reserva: puedes deducir hasta el 4% de las cuentas por cobrar a clientes al cierre del año. Necesita autorización previa de la DGII.
Cancelar una cuenta: una deuda es de dudoso cobro cuando lleva al menos 4 meses vencida sin pagos. Si el cliente abona, los 4 meses se cuentan desde el último pago.
Para deudas pequeñas no hace falta probar el cobro judicial. En la guía de agosto de 2026 el tope es de RD$7,035 y se ajusta cada año.
Si luego cobras una deuda ya cancelada, la declaras como ingreso ese año.
💡 Ejemplo: al cierre, Los Pinos puede deducir como máximo 4% de RD$600,000 = RD$24,000. Los otros RD$34,500 de su provisión contable no son deducibles.
📌 Para recordar: la provisión contable dice la verdad del negocio; el 4% es solo lo que puedes deducir de impuestos.
Repasa todo con Ferretería Los Pinos y su cliente Constructora Mella.
Política: Mella tiene un límite de RD$100,000 y 30 días de plazo.
Venta: el 1 de septiembre Mella compra RD$96,000, con ITBIS incluido.
Devolución: el 10 de septiembre Mella devuelve cemento por RD$6,000. Como no han pasado 30 días, la ferretería emite una nota de crédito 34 y baja también el ITBIS. Saldo: 96,000 − 6,000 = RD$90,000.
Recordatorio: el 28 de septiembre la ferretería le envía el guion 1 por WhatsApp.
Atraso: a final de octubre la deuda está en el grupo de 31 a 60 días. Se frena el crédito.
Acuerdo: Mella firma un acuerdo de tres pagos de RD$30,000 (90,000 ÷ 3), el 5 de noviembre, el 5 de diciembre y el 5 de enero.
Seguimiento: un día antes de cada fecha, la ferretería envía un recordatorio. Si un pago falla, llama al día siguiente.
Medición: cada mes revisa la antigüedad de saldos y sus días de cobro.
Fecha
Movimiento
Saldo (RD$)
1 de septiembre
Factura
96,000
10 de septiembre
Nota de crédito
90,000
5 de noviembre
Pago 1
60,000
5 de diciembre
Pago 2
30,000
5 de enero
Pago 3
0
💡 Ejemplo: con reglas claras y mensajes amables, la ferretería cobra todo y Mella sigue siendo su cliente.
📌 Reto: en Geniwell ERP, saca la antigüedad de saldos de tu empresa de prueba, escoge el cliente más atrasado y escríbele un recordatorio con el guion 3.
Cerrar el mes es revisar que todo lo que pasó en el mes esté registrado y cuadre con la realidad. Si no cierras, tus reportes muestran ganancias que no existen.
Tu lista de cierre, en este orden
Registrar todas las ventas, compras y gastos del mes.
Conciliar cada cuenta de banco (lección 2).
Cuadrar la caja y la caja chica (lección 3).
Contar el inventario y compararlo con el sistema (lección 3).
Registrar la depreciación y las provisiones (lección 4).
Revisar quién te debe y a quién le debes (lección 5).
Preparar los impuestos del mes (lección 5).
Sacar el estado de resultados y el balance, y compararlos con el mes anterior.
Consejos
Escoge un día fijo para cerrar, por ejemplo los primeros 5 días del mes siguiente.
Guarda los soportes: estados bancarios, arqueos y conteos firmados.
Después de cerrar, no cambies nada de ese mes sin avisar a tu contador.
💡 Ejemplo: la ferretería El Martillo cierra cada mes el día 5. Ese día la encargada sigue la lista, firma cada paso y le envía el resumen al contador.
📌 Para recordar: el cierre no es un trámite. Es la forma de saber si de verdad estás ganando dinero.
Conciliar es comparar el saldo del banco en tu sistema con el estado de cuenta del banco y explicar cada diferencia. Al final, los dos saldos ajustados deben dar igual.
Las diferencias más comunes
Partida
Qué es
Dónde se ajusta
Depósito en tránsito
Dinero que depositaste, pero el banco aún no lo refleja
Se suma al saldo del banco
Cheque en circulación
Cheque que emitiste, pero nadie lo ha cobrado todavía
Se resta del saldo del banco
Cargo bancario
Comisión o cargo que el banco te cobró y no habías registrado
Se resta de tus libros
Interés ganado
Lo que el banco te pagó por tu dinero
Se suma a tus libros
Transferencia no registrada
Un cliente te pagó por transferencia y no lo anotaste
Se suma a tus libros
Los pasos
Descarga el estado de cuenta del mes.
Marca cada movimiento que aparece en los dos lados.
Lo que solo está en tus libros ajusta el saldo del banco.
Lo que solo está en el banco se registra en tus libros.
Compara los dos saldos ajustados. Si no son iguales, busca el error antes de seguir.
Ejemplo que cuadra (Colmado Doña Ana, 31 de enero)
Saldo según el banco
RD$
Saldo según tus libros
RD$
Saldo del estado de cuenta
185,400
Saldo en el sistema
181,870
+ Depósito en tránsito
22,500
− Comisiones del banco
450
− Cheque 1045 sin cobrar
15,000
+ Intereses ganados
180
− Cheque 1047 sin cobrar
8,300
+ Transferencia de un cliente sin registrar
3,000
Saldo ajustado
184,600
Saldo ajustado
184,600
💡 Ejemplo: Doña Ana registra en su sistema las comisiones, los intereses y la transferencia. Los cheques y el depósito no se registran de nuevo: se aclaran solos el mes siguiente.
📌 Para recordar: solo registras en tus libros lo que el banco ya hizo y tú no habías anotado.
El efectivo y la mercancía son lo que más fácil se pierde. Por eso se cuentan y se comparan con el sistema cada mes, o más seguido.
Cuadre de caja: cuenta el efectivo y compáralo con lo que dice el sistema. Si falta o sobra dinero, anótalo y busca la causa.
Caja chica: es un fondo fijo para gastos pequeños, como agua o pasajes. Al revisarla, el efectivo más los recibos siempre deben sumar el monto del fondo.
Caja chica de un salón
RD$
Recibos de gastos
3,650
Efectivo contado
1,350
Total (igual al fondo)
5,000
Inventario físico frente a libros
Cuenta la mercancía en un momento sin ventas.
Compárala con la cantidad del sistema.
Investiga las diferencias: errores al facturar, mercancía dañada, robos.
Ajusta el sistema con la aprobación del dueño y deja la razón escrita.
💡 Ejemplo: la ferretería El Martillo tiene 40 sacos de cemento en el sistema, pero cuenta 37. Descubre que 3 se vendieron sin factura y corrige el proceso.
📌 Para recordar: contar sin ajustar y sin buscar la causa no sirve de nada.
Algunos gastos no salen del bolsillo ese mes, pero son reales. La depreciación y las provisiones los ponen en el mes que corresponde.
Depreciación: es repartir el costo de un equipo (una nevera, un vehículo, una computadora) entre los años que lo vas a usar. La forma más sencilla es la línea recta: costo entre meses de uso.
Equipo
Costo
Vida útil
Gasto por mes
Nevera exhibidora
RD$60,000
5 años (60 meses)
RD$1,000
Para impuestos, la DGII fija sus propias reglas y porcentajes de depreciación. Consulta a tu contador o en dgii.gov.do cuáles aplican a tus equipos.
Provisiones: es reservar en el mes un gasto que ya debes, aunque no lo hayas pagado o no sepas el monto exacto.
La luz de este mes, que la factura trae el mes que viene.
La parte del mes de las vacaciones y la regalía de tus empleados.
Clientes que probablemente no te van a pagar.
💡 Ejemplo: un taller compra un elevador y lo registra completo como gasto en marzo. Ese mes parece que perdió dinero y los siguientes que ganó de más. Con depreciación, el gasto se reparte mes a mes.
📌 Para recordar: la depreciación y las provisiones no mueven efectivo, pero muestran tu ganancia real.
Resolución CNS-01-2025 del Comité Nacional de Salarios (salarios mínimos desde el 1 de febrero de 2026).
Ley 87-01 del Sistema Dominicano de Seguridad Social y Ley 13-20 que fortalece la TSS (TSS).
TSS: nuevos topes de cotización desde el 1 de febrero de 2026 (Resolución 01-2025) y preguntas frecuentes del SUIR (TSS).
Ley 116-80 del INFOTEP e instructivo de la TSS para la liquidación del INFOTEP (TSS).
DGII: Declaración Jurada Mensual de Retenciones de Asalariados (IR-3) y escala de retención (DGII).
Revisado el 7 de noviembre de 2026.
Lección 1 de 6 · 6 minutos
Salario, jornada y horas extra
El salario se paga por la jornada normal; lo que pase de esa jornada son horas extra y se pagan más caras.
La jornada normal (Código de Trabajo, art. 147)
Máximo 8 horas al día y 44 horas a la semana.
Nunca puedes pagar menos del salario mínimo de tu tipo de empresa.
Salarios mínimos del sector privado no sectorizado (desde el 1 de febrero de 2026)
Tamaño de la empresa
Salario mínimo mensual
Grande
RD$29,988.00
Mediana
RD$27,489.60
Pequeña
RD$18,421.20
Micro
RD$16,993.20
Las horas extra (art. 203)
Hasta 68 horas a la semana: la hora extra se paga con al menos 35% más que la hora normal.
Después de 68 horas a la semana: con al menos 100% más (el doble).
Cómo sacar el valor de la hora: divide el sueldo mensual entre 23.83 (el salario diario) y luego entre 8 (las horas del día).
💡 Ejemplo: el ayudante de un taller gana RD$30,000. Su hora vale 30,000 ÷ 23.83 ÷ 8 = RD$157.36. Cada hora extra vale RD$212.44 (35% más). Por 6 horas extra cobra RD$1,274.64.
📌 Para recordar: anota las horas extra cada semana. Si no las registras, no puedes probar lo que pagaste.
Cada mes, una parte de la seguridad social la paga el empleado (se la descuentas) y otra la pagas tú. La TSS (Tesorería de la Seguridad Social) cobra todo junto.
Los tres seguros
Seguro
Para qué es
Empleado
Empleador
AFP (pensión)
La pensión del empleado
2.87%
7.10%
SFS (salud)
El seguro médico (ARS)
3.04%
7.09%
SRL (riesgos laborales)
Accidentes y enfermedades del trabajo
0%
Entre 1.1% y 1.3%, según el riesgo de tu actividad
En total, al empleado le descuentas 5.91%.
Los topes: desde el 1 de febrero de 2026, el salario mínimo cotizable es RD$23,223. Sobre lo que pase de cada tope no se cotiza.
Seguro
Tope mensual
AFP
RD$464,460 (20 salarios mínimos cotizables)
SFS
RD$232,230 (10)
SRL
RD$92,892 (4)
El INFOTEP (Ley 116-80) es el aporte para la formación técnica:
Tú pagas el 1% de la nómina mensual.
Al empleado le retienes el 0.5% de su bonificación (la parte de las utilidades). Se paga una vez al año, en una liquidación aparte en la TSS.
💡 Ejemplo: a la cajera de un colmado que gana RD$25,000 le descuentas RD$717.50 de AFP y RD$760 de SFS.
Si el sueldo anual de un empleado pasa del monto exento, tú le retienes el ISR (impuesto sobre la renta) cada mes y se lo pagas a la DGII.
Escala anual vigente (DGII)
Ingreso anual
Impuesto
Hasta RD$416,220.00
Exento
De RD$416,220.01 a RD$624,329.00
15% de lo que pase de RD$416,220.01
De RD$624,329.01 a RD$867,123.00
RD$31,216 más 20% de lo que pase de RD$624,329.01
Desde RD$867,123.01
RD$79,776 más 25% de lo que pase de RD$867,123.01
Cálculo mensual en 4 pasos
Al sueldo del mes réstale lo que el empleado aporta a la TSS (AFP y SFS).
Multiplica ese resultado por 12 para llevarlo a un año.
Aplica la escala.
Divide el impuesto anual entre 12. Eso es lo que retienes este mes.
Lo que no paga ISR: la regalía pascual (salario de Navidad), y el preaviso y la cesantía.
💡 Ejemplo: un sueldo de RD$40,000 menos RD$2,364 de TSS deja RD$37,636; por 12 son RD$451,632. Pasa del exento por RD$35,412; el 15% es RD$5,311.80 al año, o RD$442.65 al mes.
📌 Para recordar: la DGII anunció que ajustará la escala por inflación a partir de 2027. Revísala cada enero en dgii.gov.do.
Hay dos pagos de nómina cada mes: la factura de la TSS y el IR-3 de la DGII. Cada uno tiene su fecha.
Pago
Qué incluye
Dónde
Fecha límite
Factura de la TSS (notificación de pago)
AFP, SFS y SRL del empleado y tuyos
Portal SUIR de la TSS y bancos
Tercer día laborable del mes siguiente
IR-3
El ISR que retuviste a tus empleados
Oficina Virtual (OFV) de la DGII
Día 10 del mes siguiente
Cómo funciona
La TSS genera la factura con la nómina que tienes registrada en el SUIR.
El IR-3 sale de esa misma nómina: primero cargas o corriges la nómina en la TSS y después presentas el IR-3 en la OFV.
Si un mes no retuviste nada, igual presentas el IR-3 en cero.
Si pagas tarde la TSS (Ley 13-20): pagas un recargo igual a la rentabilidad mensual promedio de los fondos de pensiones, más 0.3% al mes de penalidad sobre lo que no pagaste.
💡 Ejemplo: la nómina de octubre de 2026 de una ferretería se paga a la TSS a más tardar el miércoles 4 de noviembre (tercer día laborable), y el IR-3 a más tardar el 10 de noviembre.
📌 Para recordar: pon las dos fechas en tu calendario. Un atraso cuesta recargos todos los meses.
Código de Trabajo, Ley 16-92, arts. 75 a 102 (terminación, preaviso, cesantía y plazo de pago), 177 a 184 (vacaciones), 219 a 222 (salario de Navidad) y 223 a 224 (participación en los beneficios) (Ministerio de Trabajo).
Reglamento 258-93 para la aplicación del Código de Trabajo (divisor 23.83).
Resolución CNS-01-2025 del Comité Nacional de Salarios (salarios mínimos desde el 1 de febrero de 2026).
Hay un proyecto de reforma del Código de Trabajo en el Congreso; al 7 de noviembre de 2026 no ha sido promulgado. Si se aprueba, revisa las vacaciones y la jornada.
Revisado el 7 de noviembre de 2026.
Lección 1 de 6 · 7 minutos
Cómo termina un contrato
Lo que le pagas a un empleado al salir depende de quién termina el contrato y por qué.
Forma
Qué es
Preaviso y cesantía
Desahucio del empleador
Tú terminas el contrato sin decir causa (art. 75)
Pagas preaviso y cesantía
Despido
Tú lo terminas por una falta grave del empleado (art. 87)
Si pruebas la falta, no pagas. Si no la pruebas, pagas preaviso, cesantía y hasta 6 meses de salario (art. 95)
Dimisión
El empleado se va por una falta tuya, por ejemplo no pagarle (art. 96)
Si él prueba tu falta, pagas lo mismo que en un despido injustificado (art. 101)
Renuncia (desahucio del empleado)
El empleado se va sin decir causa
No hay cesantía. Él debe darte el preaviso (art. 76)
En todos los casos pagas las vacaciones pendientes y la regalía pascual proporcional.
Avisa al Ministerio de Trabajo: el desahucio, el despido y la dimisión se comunican a la autoridad de trabajo dentro de las 48 horas (arts. 77, 91 y 100). Un despido que no se comunica a tiempo se considera sin causa (art. 93).
💡 Ejemplo: el empleado de un colmado faltó dos días seguidos sin permiso ni excusa. Es causa de despido (art. 88), pero el dueño debe comunicarlo en 48 horas y poder probarlo.
📌 Para recordar: en caso de duda, un despido mal hecho termina costando más que un desahucio.
El preaviso y la cesantía se pagan en días de salario. Primero sacas el salario diario y luego lo multiplicas por los días que tocan.
El salario diario: suma el salario ordinario del último año (o del tiempo trabajado, si es menos), saca el promedio mensual y divídelo entre 23.83 (art. 85). No cuentes horas extra ni bonificación.
Preaviso (art. 76): aviso con anticipación. Si no lo das, pagas esos días (art. 79).
Cesantía (art. 80): pago por los años trabajados.
Tiempo trabajado
Preaviso
Cesantía
Menos de 3 meses
0
0
De 3 a 6 meses
7 días
6 días
De 6 meses a 1 año
14 días
13 días
De 1 a 5 años
28 días
21 días por cada año
Más de 5 años
28 días
23 días por cada año
El pedazo de año: si después de los años completos quedan más de 3 meses, se pagan 6 días (de 3 a 6 meses) o 13 días (de 6 meses a 1 año).
Ni el preaviso ni la cesantía pagan ISR (art. 86).
💡 Ejemplo: una peluquera que gana RD$23,830 tiene un salario diario de RD$1,000. Con 2 años y 4 meses le tocan 28 días de preaviso (RD$28,000) y 48 días de cesantía (RD$48,000).
Las vacaciones que el empleado no disfrutó se le pagan al salir, sea cual sea la causa (art. 184).
Cuántos días (art. 177)
Después de 1 año: 14 días laborables con sueldo.
Después de 5 años: se pagan 18 días.
Si no completó el año (art. 180)
Tiempo desde su último aniversario
Días de salario
Más de 5 meses
6
Más de 6 meses
7
Más de 7 meses
8
Más de 8 meses
9
Más de 9 meses
10
Más de 10 meses
11
Más de 11 meses
12
Mientras el empleado trabaja, las vacaciones se disfrutan: no se pueden cambiar por dinero (art. 182). Solo se pagan en efectivo al terminar el contrato.
💡 Ejemplo: un mecánico de un taller sale 9 meses y medio después de su último aniversario. Le tocan 10 días de vacaciones proporcionales.
📌 Para recordar: lleva un registro de las vacaciones que cada empleado ya tomó. Sin él, no puedes probar que las disfrutó.
Tienes 10 días desde que termina el contrato para pagar el preaviso y la cesantía. Si te atrasas, la deuda crece cada día.
Lo que dice el art. 86 del Código de Trabajo
El preaviso y la cesantía se pagan en un plazo de 10 días desde la terminación.
Si no pagas a tiempo, debes pagar además un día de salario por cada día de retraso.
Estos montos no pagan ISR y no se pueden embargar.
Los otros plazos
Pago
Plazo
Preaviso y cesantía
10 días desde la terminación
Regalía pascual
A más tardar el 20 de diciembre
Bonificación
Entre 90 y 120 días después del cierre del año fiscal
Aviso al Ministerio de Trabajo
48 horas
Consejos
Prepara el cálculo antes de comunicar el desahucio.
Paga con cheque o transferencia y pide un recibo firmado con el detalle de cada concepto.
Reporta la salida del empleado en el SUIR de la TSS.
💡 Ejemplo: una ferretería debía pagar el día 10 y pagó el día 30. Con un salario diario de RD$1,500, le debe al empleado RD$30,000 más (20 días de retraso).
📌 Para recordar: el retraso no tiene tope en el art. 86. Paga dentro de los 10 días.
Así se calcula la liquidación de una empleada que sale por desahucio, de punta a punta.
Rosa, cajera de una ferretería pequeña: entró el 1 de febrero de 2023. El dueño le comunica el desahucio y termina el contrato el 15 de octubre de 2026, sin darle preaviso. Ganó RD$33,000 al mes todo el último año y ya disfrutó sus vacaciones del año anterior.
Tiempo trabajado: 3 años, 8 meses y 14 días.
Salario diario: 33,000 ÷ 23.83 = RD$1,384.81.
Concepto
Días o cálculo
Monto
Preaviso (más de 1 año)
28 días
RD$38,774.68
Cesantía
21 × 3 años + 13 por los 8 meses = 76 días
RD$105,245.56
Vacaciones (más de 8 meses desde el 1 de febrero)
9 días
RD$12,463.29
Regalía
33,000 × 9.5 meses ÷ 12
RD$26,125.00
Total
RD$182,608.53
Aparte: el sueldo de los 15 días de octubre, con sus descuentos normales de TSS e ISR. La bonificación se calcula al cierre del año fiscal, si hubo ganancias.
Plazo: el dueño tiene hasta el 25 de octubre de 2026. Si paga 10 días tarde, debe RD$13,848.10 más.
📌 Reto: repite la liquidación de Rosa con un empleado de prueba en Geniwell ERP y compara tu resultado con esta tabla.
Ministerio de Trabajo: avisos sobre la Planilla del Personal Fijo (DGT-3).
ONAPI (onapi.gob.do) y Cámara de Comercio y Producción de Santo Domingo (camarasantodomingo.do) para tarifas vigentes.
Revisado el 7 de noviembre de 2026.
Lección 1 de 6 · 6 minutos
Persona física o compañía
Lo primero es decidir si el negocio va a tu nombre (persona física) o a nombre de una compañía. La diferencia clave es quién responde por las deudas.
Como persona física, tú y el negocio son lo mismo: si el negocio debe, respondes con tus bienes personales. Con una compañía, el negocio tiene sus propios bienes y tu riesgo queda limitado a lo que aportaste.
Forma
Cuántos dueños
Quién responde por las deudas
Capital mínimo
Persona física
Tú solo
Tú, con todos tus bienes
No hay
EIRL (empresa individual de responsabilidad limitada)
Una sola persona
La empresa, hasta su capital
La ley no fija un mínimo
SRL (sociedad de responsabilidad limitada)
De 2 a 50 socios
Cada socio, hasta lo que aportó
No hay mínimo total; cada cuota (parte del capital) vale al menos RD$100 (Ley 68-19)
SA (sociedad anónima)
Varios accionistas
Cada accionista, hasta sus acciones
RD$30,000,000; pensada para empresas grandes
Existe también la SAS (sociedad anónima simplificada). Todas estas formas están en la Ley 479-08 de Sociedades Comerciales.
Cómo escoger
Negocio pequeño, sin socios y con poco riesgo: persona física o EIRL.
Dos o más socios: casi siempre SRL.
Inversión grande o muchos accionistas: SA o SAS, con un abogado.
💡 Ejemplo: Ana abre un salón sola y quiere proteger su casa de cualquier deuda del negocio: escoge una EIRL. Sus primos, que montan un taller entre tres, escogen una SRL.
📌 Para recordar: la compañía separa tus bienes personales de los del negocio; como persona física no hay esa separación.
El nombre de tu negocio se protege en la ONAPI, y la compañía nace legalmente cuando se inscribe en la Cámara de Comercio.
1. Nombre comercial en la ONAPI (Oficina Nacional de la Propiedad Industrial)
Antes de pagar, busca que nadie más tenga ese nombre para la misma actividad.
Se solicita en línea en el sistema E-SERPI de la ONAPI o en sus oficinas.
Según la guía de la DGII, el registro tarda alrededor de un día laborable.
Dura 10 años y se puede renovar.
2. Registro mercantil en la Cámara de Comercio
El registro mercantil es la inscripción oficial de tu negocio en la Cámara de Comercio y Producción de tu provincia (Ley 3-02).
Documento
Comentario
Formulario de solicitud
Firmado por el gerente o quien tenga poder
Estatutos de la compañía
Las reglas de la empresa; en la EIRL, por acto notarial
Cédulas de los socios
Copia por los dos lados
Certificado de la ONAPI
Si ya registraste el nombre
Recibo del impuesto de constitución
Se paga en la DGII: 1% del capital social autorizado
La Cámara entrega el certificado en unas 24 horas después del pago. El registro se renueva cada 2 años.
💡 Ejemplo: Taller Hermanos Peña SRL registra su nombre en la ONAPI el lunes, paga el 1% de su capital en la DGII y el jueves ya tiene su certificado de registro mercantil.
📌 Para recordar: anota la fecha de vencimiento del registro mercantil; sale arriba a la derecha del certificado.
El RNC (Registro Nacional de Contribuyentes) es tu número ante la DGII. Sin RNC no puedes emitir facturas con valor fiscal.
Cómo sacarlo
Compañía: llenas el formulario RC-02 en la Oficina Virtual (OFV) de la DGII y adjuntas el registro mercantil y el recibo del impuesto de constitución. En línea tarda unos 3 días laborables.
Persona física: te inscribes con tu cédula en la DGII.
Indicas a qué te dedicas. La DGII te entrega un acta con tus impuestos y fechas de pago.
Atajo: el portal Formalízate hace en un solo lugar los trámites de persona física, EIRL y SRL.
Comprobantes fiscales
Un comprobante fiscal es la factura que la DGII reconoce. Hoy se emite como factura electrónica (e-CF): un archivo digital firmado que la DGII recibe al momento.
Paso
Qué haces
1
Sacas tu certificado digital (tu firma digital)
2
Pides en la OFV la autorización como emisor electrónico
3
Pasas las pruebas y pides tus secuencias e-NCF
4
Facturas con el tipo correcto: 31 si el cliente pide crédito fiscal, 32 si es consumidor final
Los contribuyentes pequeños, micro y no clasificados tienen como fecha límite el 15 de noviembre de 2026. Si te formalizas ahora, empieza directo con la factura electrónica.
💡 Ejemplo: Colmado Doña Ana saca su RNC y, en vez de pedir facturas en papel, se habilita de una vez para emitir e-CF.
📌 Para recordar: el paso a paso de la factura electrónica está en el curso «Facturación electrónica (e-CF) paso a paso».
Si contratas aunque sea a una persona, tienes que registrarte como empleador en dos lugares: la TSS y el Ministerio de Trabajo.
Institución
Para qué
Qué haces
TSS (Tesorería de la Seguridad Social)
Pagar el seguro de salud, la pensión y el riesgo laboral de tus empleados
Te registras como empleador con tu RNC en el SUIR Plus e inscribes a cada empleado
Ministerio de Trabajo
Que tus empleados y tu local consten ante las autoridades laborales
Te registras como empleador en el sistema SIRLA y llenas los formularios de personal y de establecimiento
Fechas que no se te pueden pasar
TSS: cada mes recibes una notificación (la factura de la TSS). Se paga a más tardar el tercer día hábil del mes siguiente. Si pagas tarde, hay recargos.
Ministerio de Trabajo: cada año presentas la planilla del personal fijo (DGT-3), la lista de tus empleados fijos. El plazo es en los primeros días de enero; el Ministerio publica la fecha cada año.
Cuando un empleado sale, repórtalo enseguida en la TSS.
Si te formalizaste por Formalízate, te llegan por correo las claves del SUIR Plus y del SIRLA.
💡 Ejemplo: Taller Hermanos Peña contrata a un mecánico en marzo. Lo inscribe en la TSS ese mes, paga la notificación antes del tercer día hábil de abril y lo incluye en su DGT-3 de enero.
📌 Para recordar: contratar sin registrar al empleado en la TSS te deja sin cobertura a ti y a él si hay un accidente.
Además de los registros, muchos negocios necesitan permisos según el lugar y la actividad. Cada ayuntamiento y cada ministerio pone sus propios requisitos.
Quién lo da
Qué permiso
A quién le aplica
Ayuntamiento de tu municipio
Uso de suelo, permiso de operación, letreros
Casi todos los locales abiertos al público
Ministerio de Salud Pública
Permiso sanitario del local; registro sanitario de productos (DIGESA)
Colmados, comida, salones, consultorios, farmacias; quien fabrica o vende alimentos envasados, cosméticos o medicinas
Ministerio de Medio Ambiente
Autorización ambiental
Talleres, lavaderos, fábricas y otras actividades que pueden contaminar
Ministerio de Turismo
Licencia turística
Hoteles, restaurantes y negocios de turismo
Pro Industria
Registro industrial
Negocios que fabrican productos
Los costos
Los precios de estos trámites cambian con frecuencia y dependen del capital, la provincia y la actividad. Consúltalos siempre en la fuente antes de presupuestar:
Nombre comercial: tarifario de la ONAPI.
Registro mercantil: tarifario de la Cámara de Comercio de tu provincia.
Impuesto de constitución: 1% del capital social autorizado (DGII).
Permisos: el ayuntamiento y el ministerio que corresponda.
💡 Ejemplo: antes de alquilar un local para su salón, Ana pregunta en el ayuntamiento si ese sector permite uso comercial. Así evita pagar un alquiler donde no le darían el permiso.
📌 Para recordar: pregunta por el uso de suelo antes de firmar el contrato de alquiler.
Repasa todo el camino con un caso real: Pedro y su hermana Luisa abren «Ferretería El Progreso» en Santiago, con un empleado.
Escogen la forma: son dos socios y quieren proteger sus bienes, así que crean una SRL con un capital de RD$500,000.
Nombre: buscan y registran «Ferretería El Progreso» en la ONAPI.
Estatutos e impuesto: un abogado redacta los estatutos. Pagan en la DGII el impuesto de constitución: 1% de RD$500,000 = RD$5,000.
Registro mercantil: depositan los documentos en la Cámara de Comercio de Santiago y reciben su certificado.
RNC: lo solicitan en la OFV con el formulario RC-02.
Factura electrónica: sacan su certificado digital y se habilitan como emisores de e-CF.
Empleado: se registran en la TSS (SUIR Plus) y en el Ministerio de Trabajo (SIRLA), e inscriben a su vendedor.
Permisos: piden en el ayuntamiento el uso de suelo y el permiso de operación.
Calendario: anotan la renovación del registro mercantil (cada 2 años), del nombre comercial (cada 10 años), el pago mensual de la TSS y la DGT-3 de enero.
Lo que habrían ahorrado con Formalízate: los pasos 2, 4 y 5 se hacen juntos en el portal, porque son una SRL.
💡 Ejemplo: con todo en regla, El Progreso le vende a constructoras que exigen factura con crédito fiscal, y puede pedir un préstamo al banco a nombre de la empresa.
📌 Reto: haz tu propia lista de los 9 pasos para tu negocio y registra tu empresa, con su RNC, en Geniwell ERP.
Marco de control interno COSO (separación de funciones, autorizaciones y supervisión).
Revisado el 7 de noviembre de 2026.
Lección 1 de 6 · 5 minutos
Qué es el control interno y la separación de funciones
El control interno es el conjunto de reglas que usas para que nadie pueda equivocarse o robar sin que se note. La regla más importante es separar funciones.
Separar funciones quiere decir que una sola persona no haga todo el ciclo de una operación. Por ejemplo, quien cobra no debe ser quien cuadra la caja.
Tarea
Quién la hace (ejemplo)
Cobrar en caja
Cajera
Contar y cuadrar la caja
Encargado o dueño
Pedir mercancía
Encargado de almacén
Aprobar y pagar la compra
Dueño
Registrar en el sistema
Asistente contable
¿Y si tengo poco personal? Si no puedes separar, el dueño revisa más: mira el cuadre de cada día, firma los pagos y revisa el estado del banco.
💡 Ejemplo: en un colmado, el mismo empleado recibía la mercancía, la registraba y pagaba al suplidor. Desde que el dueño firma los pagos, desaparecieron las facturas «infladas».
📌 Para recordar: los controles protegen también a tus empleados honestos, porque dejan claro quién hizo qué.
Ningún dinero debe salir sin que alguien con autoridad lo apruebe por escrito. Las autorizaciones ponen un freno antes del gasto, no después.
El ciclo de una compra bien hecha
Orden de compra: un documento que dice qué se pide, cuánto y a qué precio. La aprueba el dueño o el encargado autorizado.
Recepción: quien recibe cuenta la mercancía y la compara con la orden.
Factura del suplidor: se compara con la orden y con lo recibido.
Pago: solo se paga si las tres cosas coinciden.
Pagos con doble firma: los cheques y transferencias por encima de un monto que tú decides necesitan dos personas: una que prepara y otra que aprueba. Pregunta a tu banco si su banca en línea permite configurarlo.
Monto del pago
Quién aprueba (ejemplo)
Gastos pequeños
Encargado, con caja chica
Compras normales
Dueño
Compras grandes
Dueño y socio (doble firma)
💡 Ejemplo: una ferretería recibe una factura por 50 tubos, pero la orden decía 30 y el almacén recibió 30. Como compara los tres papeles, paga solo 30.
📌 Para recordar: orden, recepción y factura deben coincidir antes de pagar.
Un arqueo es contar el efectivo de una caja y compararlo con lo que dice el sistema. Hecho por sorpresa, es uno de los controles más fuertes y más baratos.
Cómo hacer un arqueo
Llega sin avisar y pide cerrar la caja un momento.
Cuenta el efectivo delante de la cajera.
Saca del sistema las ventas en efectivo del turno.
Compara y anota la diferencia.
Firman los dos el resultado.
Arqueo de un salón
RD$
Según el sistema
12,500
Efectivo contado
11,900
Faltante
600
Reglas de caja
Cada cajera con su propia caja y su propio usuario.
Toda venta se factura, aunque sea pequeña.
Las anulaciones y descuentos los aprueba el encargado.
💡 Ejemplo: en un salón, el arqueo sorpresa muestra RD$600 de faltante. Al revisar, aparecen dos servicios cobrados en efectivo y no facturados.
📌 Para recordar: un faltante no siempre es robo; puede ser un error. Pero siempre se investiga.
La mayoría de los fraudes muestran señales antes de descubrirse. Muchos se detectan porque un empleado o un cliente avisa.
Señales comunes en pequeños negocios
Un empleado vive muy por encima de su sueldo.
Alguien nunca toma vacaciones ni deja que otro haga su trabajo.
Amistad muy cercana con un suplidor.
Muchas anulaciones, descuentos o devoluciones de un mismo usuario.
Faltantes pequeños pero repetidos en caja o inventario.
Suplidores nuevos que nadie conoce o facturas sin orden de compra.
Procesos por escrito: escribe en una página cómo se hace cada tarea clave: abrir y cerrar caja, recibir mercancía, pagar. Así todos hacen lo mismo y es fácil ver cuándo alguien se salta un paso.
Usa pasos cortos y numerados.
Di quién hace cada paso y quién lo revisa.
Revisa el documento cada año.
💡 Ejemplo: un colmado pone en un papel los 6 pasos para cerrar caja y lo pega en la pared. Desde entonces, las cajeras nuevas aprenden en un día.
📌 Para recordar: da a tus empleados una forma segura de avisar si ven algo raro.
En esta práctica creas los roles de un colmado en una empresa de prueba.
Abre tu empresa de prueba en Geniwell ERP.
Ve a Configuración → Usuarios y roles y agrega a la cajera con el rol Cajero.
Agrega al contador con el rol Contador y, si tienes, a la encargada de personal con el rol RRHH.
Ajusta los permisos de cada usuario por módulo: «no ve», «solo ver» o «registrar». Por ejemplo, la cajera registra ventas y cobros, pero no ve la nómina.
No compartas tu usuario de dueño: cada persona entra con el suyo.
Revisa el Registro de cambios (Contabilidad) para ver quién hizo cada operación y cuándo.
Revisión final
Sí / No
Cada persona tiene su usuario
La cajera no puede anular
Cada uno ve solo lo que necesita
📌 Reto: escribe en una página el proceso de cierre de caja de tu negocio, con quién hace y quién revisa cada paso.
Practica en Geniwell ERP y luego aplica estos roles en tu empresa real.
En 6 lecciones cortas aprendes a usar la inteligencia artificial (IA) como un ayudante para escribir, responder clientes y planificar, sin poner en riesgo tu negocio.
Dato
Detalle
Para quién
Dueños de negocio y empleados en República Dominicana, sin experiencia con tecnología
Nivel
Básico, no hace falta saber de computadoras
Duración
6 lecciones de 5 a 7 minutos (alrededor de 35 minutos en total)
Práctica
Un día de trabajo con IA Fácil RD (lección 6)
Cómo se aprueba
Examen final de 10 preguntas; se aprueba con 7 o más
Al aprobar
Certificado en PDF con tu nombre, la fecha y un código de verificación
La inteligencia artificial es un programa que entiende lo que le escribes y te responde como lo haría una persona. Es un ayudante rápido, no un experto infalible.
En este curso usamos de ejemplo IA Fácil RD, la IA de Geniwell. Le escribes en español, como en un chat, y te contesta en segundos.
La IA sí…
La IA no…
Redacta textos en segundos
Conoce tu negocio si no se lo explicas
Explica temas con palabras sencillas
Siempre dice la verdad
Da ideas y opciones
Toma decisiones por ti
Resume documentos largos
Reemplaza a tu contador ni a tu abogado
Ayuda a organizar tu trabajo
Guarda secretos si le das datos privados
Cómo funciona, en palabras simples: aprendió leyendo muchísimos textos y responde con lo que «suena» más probable. Por eso a veces escribe algo que suena bien, pero está mal.
💡 Ejemplo: la dueña de un salón le pide a IA Fácil RD una lista de promociones para el Día de las Madres. En un minuto tiene diez ideas y escoge dos.
📌 Para recordar: trata la IA como a un asistente nuevo: muy rápido, pero hay que revisarle el trabajo.
La IA responde mejor mientras más claro es tu pedido. Un buen mensaje dice quién eres, qué quieres, para quién es y cómo lo quieres.
Las 4 partes de un buen pedido
Parte
Pregunta
Ejemplo
Contexto
¿Quién eres?
«Tengo una ferretería en Santiago»
Tarea
¿Qué quieres?
«Escribe un mensaje de WhatsApp»
Público
¿Para quién?
«Para clientes que son maestros de obra»
Formato
¿Cómo lo quieres?
«Corto, amable, con 3 productos en oferta»
Pedido flojo: «Escribe una oferta.»
Pedido bueno: «Tengo una ferretería en Santiago. Escribe un mensaje de WhatsApp corto y amable para maestros de obra, anunciando descuento en cemento, varillas y block esta semana.»
Trucos que ayudan
Si no te gusta la respuesta, pide cambios: «más corto», «más formal», «sin emojis».
Pide varias opciones: «dame 3 versiones».
Pídele que te haga preguntas si le falta información.
💡 Ejemplo: un taller pidió «un anuncio» y recibió un texto largo y genérico. Al decir «para Instagram, 2 líneas, cambio de aceite a domicilio en Santo Domingo Este», el resultado fue perfecto.
📌 Para recordar: la IA no adivina. Dale los detalles que le darías a un empleado nuevo.